Mieszkanie Biskupin 4 pokoje 76 m rozkładowe media
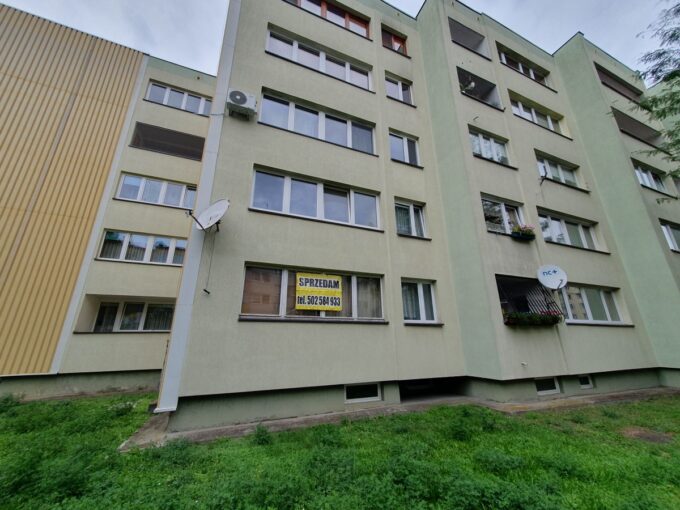
Na sprzedaż: Rozkładowe 4 pokoje (75,6m²) z potencjałem inwestycyjnym –…
$710,000
dolnośląskie, Świdnica,
sprzedaż
$3,944,881
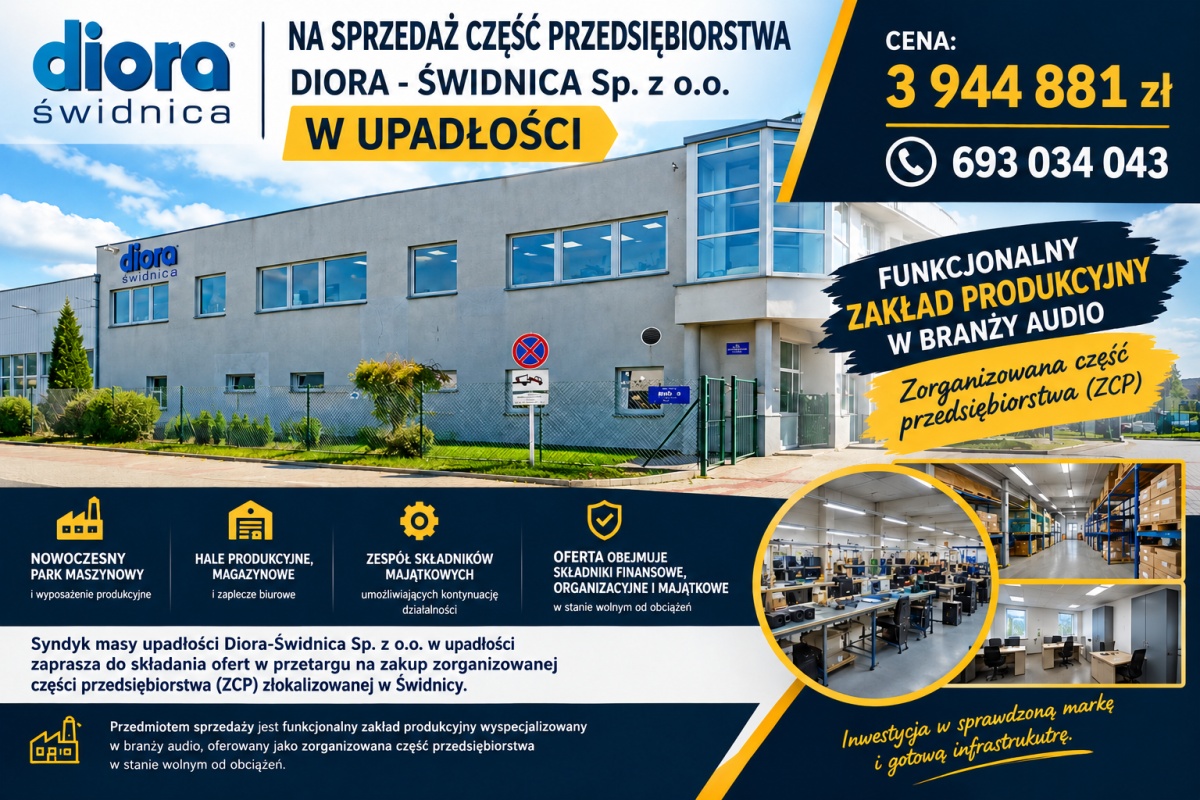
Warunki postępowania na sprzedaż z wolnej ręki zorganizowanej części przedsiębiorstwa Diora-Świdnica sp. z o.o. w upadłości [ZCP]
1). Przedmiotem sprzedaży jest zorganizowana część przedsiębiorstwa Diora-Świdnica sp. z o.o. w upadłości [ZCP], z wyłączeniem środków pieniężnych w kasie i na rachunkach oraz należności, a także ksiąg rachunkowych Upadłego, dokumentacji kadrowo-płacowej oraz dokumentacji korporacyjnej, w skład którego wchodzą składniki majątku ujawnione w spisie inwentarza pod numerami: 1.1-1.685; 1.1113-1.1115; 1.2896-1.2910, 1.2920-1.2927; 4.1-4.14 przy czym zakwalifikowanie przedmiotu sprzedaży jako zorganizowanej części przedsiębiorstwa w rozumieniu przepisów prawa podatkowego (skutkujące wyłączeniem transakcji spod opodatkowania podatkiem VAT), zależy od okoliczności opisanych w pkt 3.
2). Przedmiot sprzedaży jest przedmiotem umowy dzierżawy, która na skutek wypowiedzenia złożonego przez dotychczasowego dzierżawcę rozwiązuje się z dniem 30 listopada 2026 r. Dotychczasowy dzierżawca wykorzystywał przedmiot sprzedaży do produkcji obudów kolumn głośnikowych i jest zobowiązany zwrócić go Syndykowi w terminie 14 dni roboczych od dnia rozwiązania umowy. Dotychczasowemu dzierżawcy nie przysługuje prawo pierwokupu przedmiotu sprzedaży. Syndyk prowadzi rokowania w sprawie wydzierżawienia przedmiotu sprzedaży i zastrzega, że w toku niniejszego postępowania może zawrzeć nową umowę dzierżawy, w tym z umownym prawem pierwokupu przysługującym dzierżawcy (dalej: Dzierżawca). W takim przypadku Dzierżawca może wykonać prawo pierwokupu na zasadach określonych w pkt 12. Jeżeli z niego nie skorzysta, umowa dzierżawy podlega rozwiązaniu przez Syndyka z zachowaniem okresu wypowiedzenia nie dłuższego niż 3 miesiące (ze skutkiem na koniec miesiąca kalendarzowego) lub za porozumieniem stron w terminie wcześniejszym, a Dzierżawca jest zobowiązany do zwrotu przedmiotu dzierżawy w terminie 14 dni roboczych od dnia rozwiązania umowy dzierżawy.
3) Sprzedaż może nastąpić za cenę nie niższą niż 3 944 881,84 zł netto (słownie: trzy miliony dziewięćset czterdzieści cztery tysiące osiemset osiemdziesiąt jeden złotych, 84/100).
Zgodnie z art. 6 pkt 1 Ustawy z dnia 11 marca 2004 r. o podatku od towarów i usług transakcja zbycia zorganizowanej części przedsiębiorstwa nie podlega opodatkowaniu podatkiem od towarów i usług VAT. W myśl art.19 Dyrektywy Rady 2006/112/WE z dnia 28 listopada 2006r. w sprawie wspólnego systemu podatku od wartości dodanej, w przypadku przekazania, odpłatnie lub nieodpłatnie lub jako aportu do spółki całości lub części majątku, państwa członkowskie mogą uznać, że dostawa towarów nie miała miejsca, i że w takim przypadku osoba, której przekazano towar, będzie traktowana jako następca prawny przekazującego.
Kwalifikacja przedmiotu sprzedaży jako zorganizowanej części przedsiębiorstwa zależy od tego, czy w dniu zawarcia umowy sprzedaży będzie on zespołem składników zdolnym do samodzielnej realizacji zadań gospodarczych, a nabywca będzie kontynuował działalność w zakresie tożsamym lub zbliżonym do działalności prowadzonej dotychczas z wykorzystaniem przedmiotu sprzedaży. Syndyk prowadzi rokowania w sprawie wydzierżawienia przedmiotu sprzedaży. Jeżeli przedmiot sprzedaży nie zostanie wydzierżawiony i w dniu zawarcia umowy sprzedaży nie będzie wykorzystywany do prowadzenia działalności, może zostać uznany za zbiór poszczególnych składników majątku, a nie za zorganizowaną część przedsiębiorstwa. To samo dotyczy przypadku, w którym nabywca nie będzie kontynuował działalności w zakresie tożsamym lub zbliżonym do dotychczasowej. W takich przypadkach sprzedaż podlega opodatkowaniu podatkiem VAT, który zostanie doliczony do zaoferowanej lub wylicytowanej ceny według właściwej stawki. Syndyk określi sposób opodatkowania według stanu z dnia zawarcia umowy sprzedaży, z uwzględnieniem oświadczenia, o którym mowa w pkt 7 lit. l. Ryzyko kwalifikacji podatkowej transakcji obciąża nabywcę,
Na sprzedaż: Rozkładowe 4 pokoje (75,6m²) z potencjałem inwestycyjnym –…
$710,000
Działka numer 4 położona w Rybnej o łącznej powierzchni 0,5875…
$1,318,466
Owning a home is a keystone of wealth… both financial affluence and emotional security.
Suze Orman